

Fanny Douché
Introduction
Le marché du retail alimentaire compte des dizaines de milliers de points de vente en France. Il se compose d’hypermarchés, de supermarchés, de commerces de proximité ou encore de drives. C’est un marché maillé par quelques grands groupes, où chaque nouvelle implantation vient forcément se frotter à une offre existante.
Dans ce contexte, le géomarketing est beaucoup plus qu’un simple outil de cartographie :
- Il objective l’étude d’implantation d’un supermarché
- Il trace la zone de chalandise d’un commerce alimentaire
- Il cartographie une concurrence à la fois multiformat et multicanale
La donnée territoriale devient l’arbitre d’une implantation ou d’une sectorisation coûteuse à corriger une fois en place. Voici comment cette approche transforme la localisation en avantage concurrentiel durable.
Partie 1 - Le retail alimentaire, un marché mature et concurrentiel
Le commerce dans les Grandes Surfaces d’Alimentation générale (GSA) représentait en 2025 58,6% de l’ensemble du retail alimentaire, un poids qui illustre la domination structurelle de ce format sur le secteur. Ces grandes surfaces alimentaires ont généré 138 milliards d’euros de chiffre d’affaires en 2025, contre 139 milliards en 2024, un léger recul attribué à la déflation et à des volumes par acte d’achat plus faibles.
Ce marché reste l’un des plus denses de France : le commerce alimentaire non spécialisé ne représente qu’une fraction des 300 000 points de vente recensés par l’Insee dans le commerce de détail. Cependant, il concentre une large part du chiffre d’affaires et de la surface commerciale du secteur. Autrement dit, chaque mètre carré compte et chaque zone est déjà disputée entre plusieurs enseignes.
Une consolidation continue autour de quelques grands groupes
La part de marché cumulée des enseignes indépendantes – E. Leclerc, Les Mousquetaires, Système U – est passée de 31,7% à 54,5% entre 1995 et 2025, une progression continue portée par une stratégie de rachats et d’implantation de long terme. Les mouvements de parc récents, comme le rachat partiel de Casino ou l’intégration de Cora, ont concerné plus de 500 magasins en une seule année, redessinant les équilibres concurrentiels zone par zone.
La fragmentation des circuits : proximité, drive et multimarque
Pendant que les hypermarchés reculent pour la quatrième année consécutive, deux circuits progressent nettement :
- Le drive, qui a presque doublé depuis 2016 : il représente désormais 8% du chiffre d’affaires total de la distribution alimentaire
- La proximité, dont le chiffre d’affaires a progressé de 5,2% en 2025 pour atteindre 13,6 milliards d’euros
Résultat : un foyer français fréquente désormais en moyenne 6,9 enseignes différentes, contre 6,5 en 2021. Cette fragmentation ne complique pas que la lecture des enseignes historiques : elle défie aussi les marques qui cherchent à être référencées dans ce tissu de commerces indépendants, comme l’illustre l’exemple de Lorina 1895, qui utilise le géomarketing pour prioriser ses points de vente potentiels sur le circuit hors domicile.
Partie 2 - Pourquoi une étude d'implantation de supermarché ne s'improvise pas
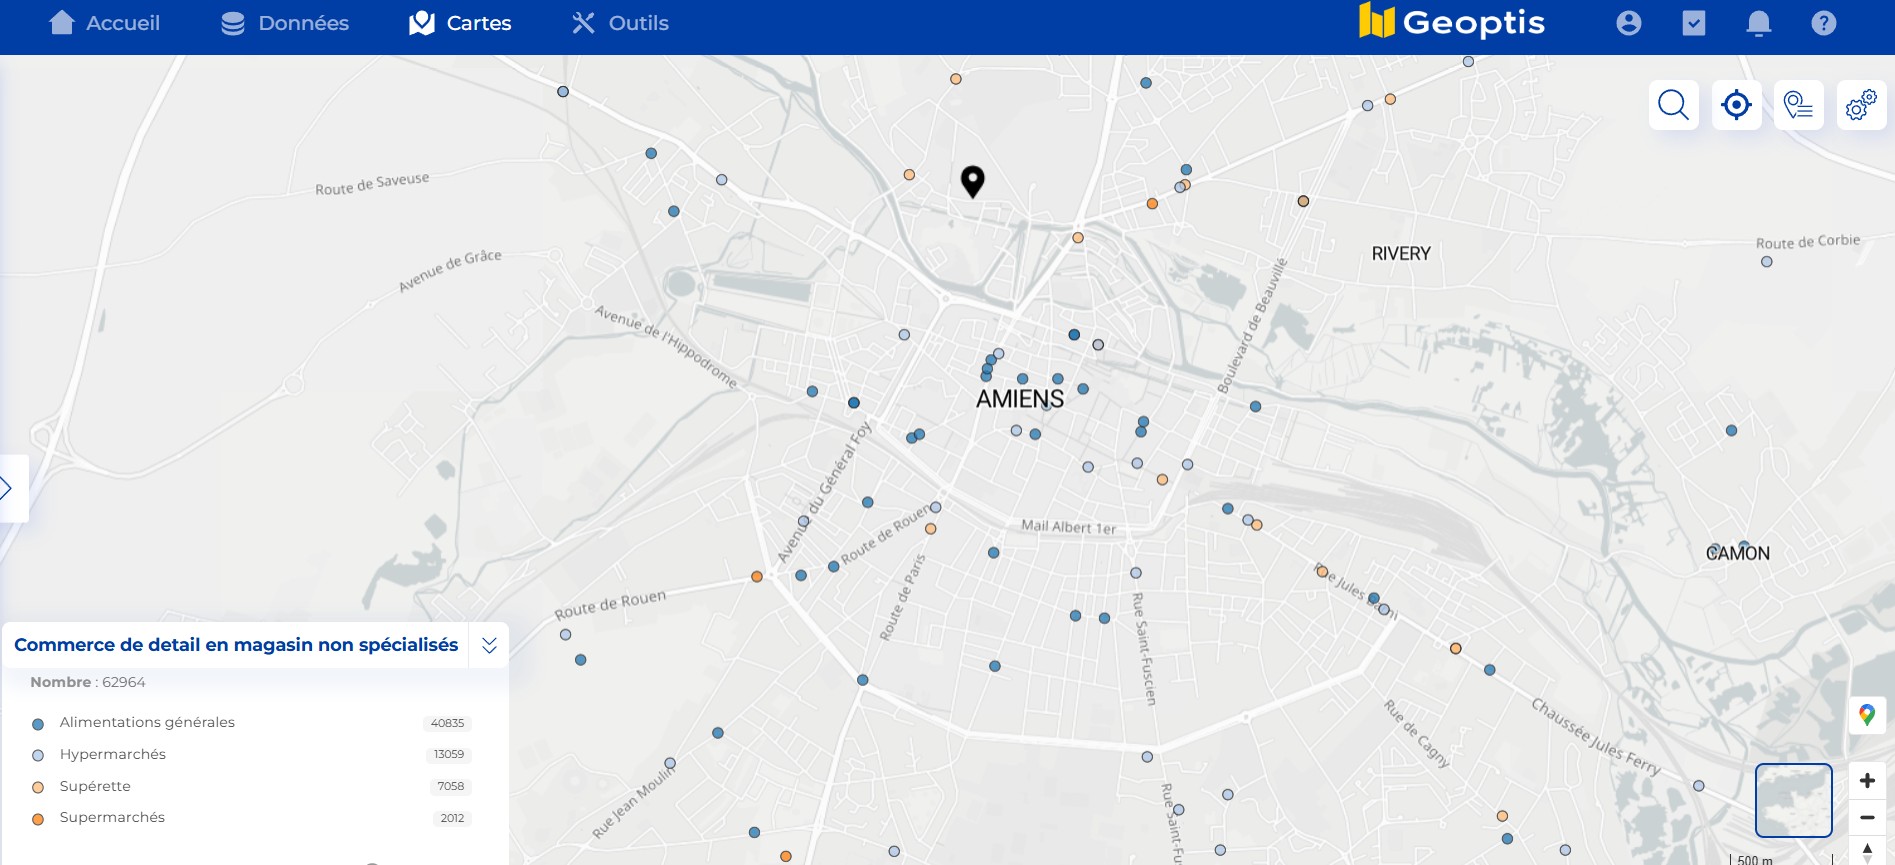
Ouvrir, reprendre ou transférer un point de vente alimentaire représente un investissement important (foncier ou bail commercial, travaux, recrutement, stocks). Sur ce marché, l’intuition ou le seul repérage terrain ne suffisent plus à sécuriser cette décision.
Une étude de marché géolocalisée permet de croiser, avant tout engagement :
- La démographie et le pouvoir d’achat du bassin de vie visé
- Le format le plus pertinent (hypermarché, supermarché, proximité, drive) au regard de la cible locale
- La concurrence déjà installée, tous formats et tous canaux confondus
- L’accessibilité réelle du site : voirie, stationnement, transports en commun
Cette démarche évite deux écueils fréquents :
- Sous-estimer un concurrent déjà bien implanté
- Surestimer le potentiel d’une commune sur la seule base de sa population totale
Partie 3 - Tracer la zone de chalandise d'un commerce alimentaire
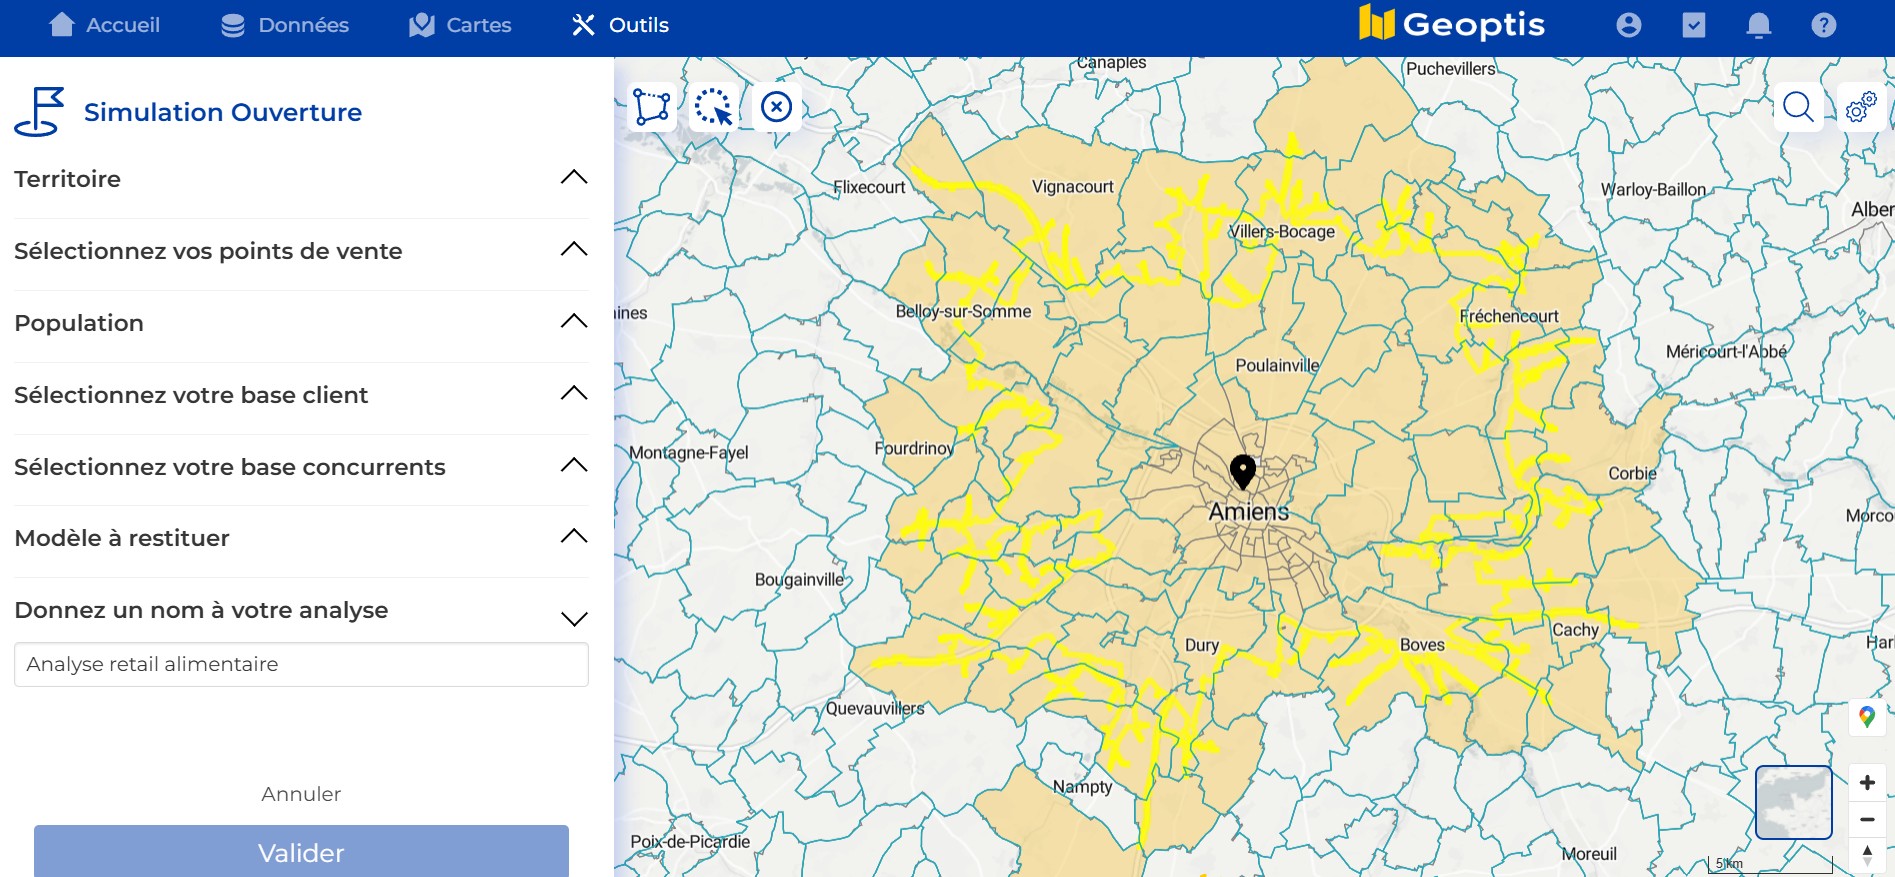
Hypermarché, supermarché, proximité : des zones de chalandise qui ne se ressemblent pas
Dans le retail alimentaire, la zone de chalandise varie fortement selon le format. Un hypermarché, commerce de destination, capte une clientèle motorisée sur un rayon de plusieurs dizaines de minutes.
Un supermarché de quartier ou un commerce de proximité répond à un besoin plus fréquent et immédiat : sa zone primaire se limite souvent à quelques minutes à pied ou en voiture. Le drive, quant à lui, dessine une zone de chalandise hybride, dictée moins par la proximité géographique que par l’accessibilité routière et l’habitude d’achat déjà installée.
Croiser la zone de chalandise avec vos données internes (CRM, cartes de fidélité)
Le retail alimentaire dispose d’un atout que peu d’autres secteurs possèdent à ce niveau : la donnée client. Une très large majorité des Français (91%) déclarent posséder et utiliser au moins une carte de fidélité de supermarché, ce qui représente une source massive d’informations sur la provenance réelle de la clientèle.
En croisant les codes postaux en caisse, les données de carte de fidélité et l’historique d’achat avec les données socio-démographiques externes (Insee, Siren), il devient possible de comparer la zone de chalandise théorique d’un site à sa zone de chalandise réelle.
Cette confrontation révèle souvent des écarts significatifs : un magasin peut attirer une clientèle bien plus dispersée, ou au contraire plus resserrée que ne le laissait supposer un simple rayon kilométrique.
Partie 4 - Cartographier la concurrence dans la grande distribution
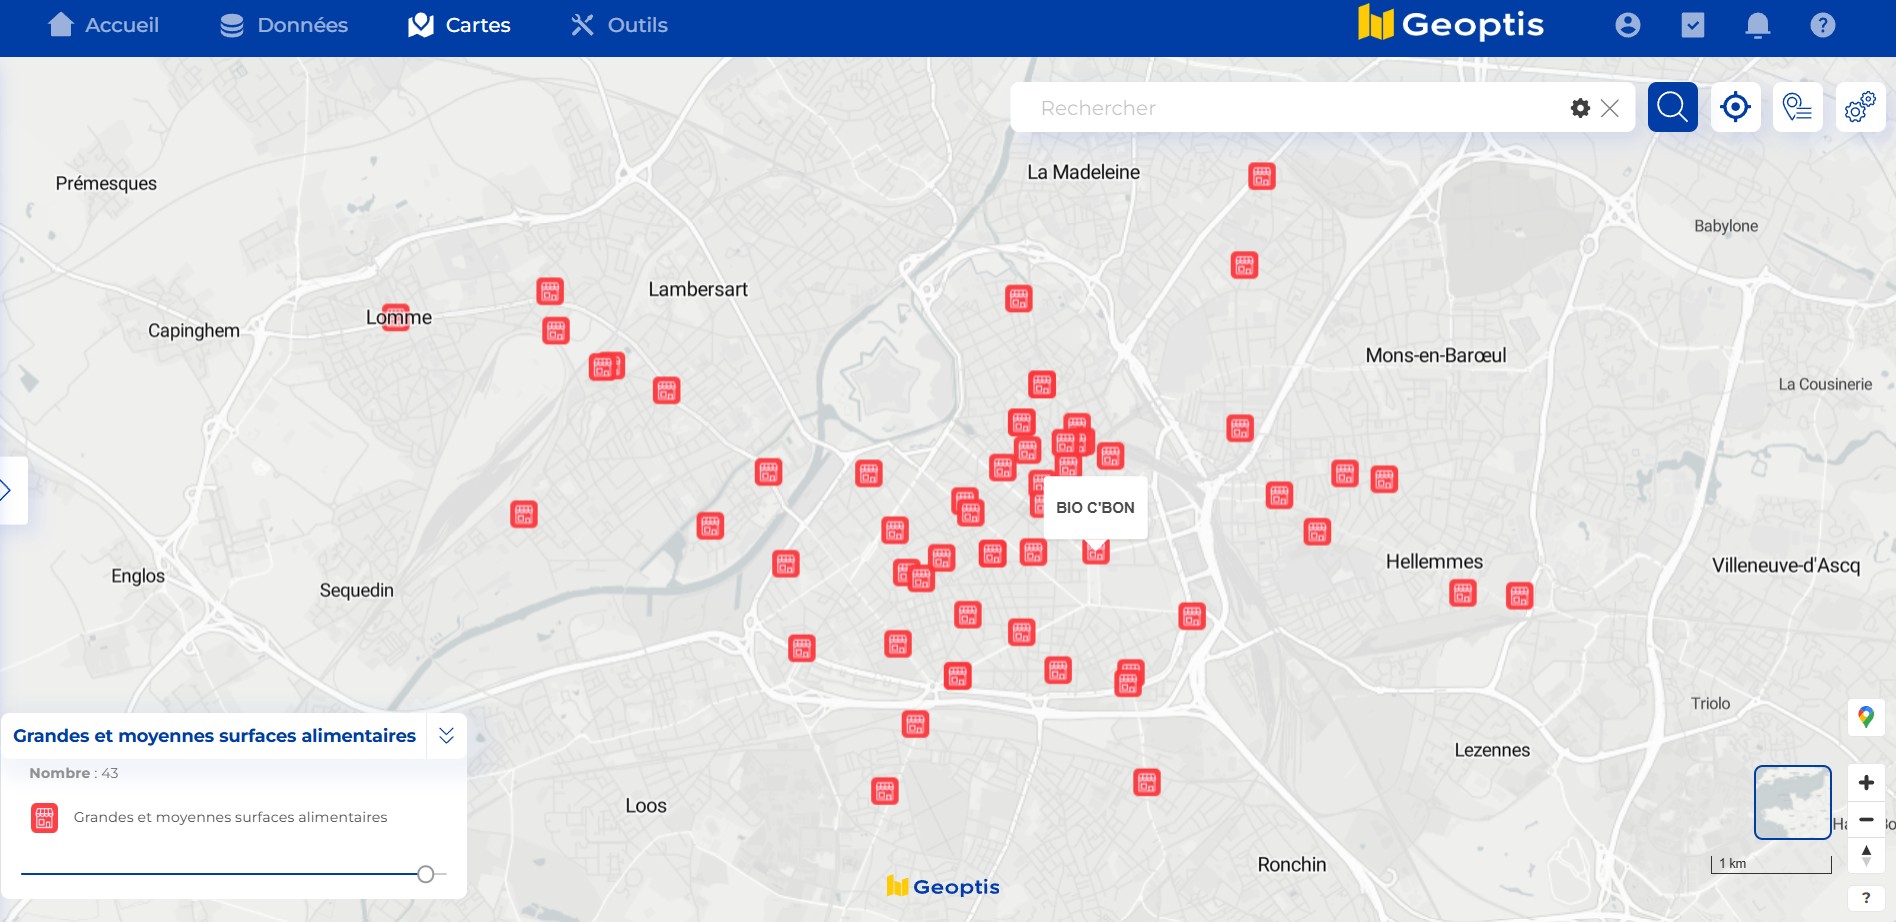
La cartographie de la concurrence en grande distribution alimentaire doit intégrer plusieurs niveaux de lecture :
- La concurrence directe : les autres hypermarchés, supermarchés ou commerces de proximité du secteur
- La concurrence de format : un hypermarché est aussi concurrencé par les commerces de proximité et le hard-discount
- La concurrence de canal : drive, quick-commerce, e-commerce alimentaire
Cette lecture élargie est devenue indispensable car, par exemple, le drive capte à lui seul 24% des pertes de chiffre d’affaires des hypermarchés, y compris lorsque ce drive appartient à la même enseigne que le magasin qu’il concurrence. La concurrence la plus dommageable n’est donc pas toujours celle que l’on voit sur le terrain.
Un mapping concurrentiel actualisé donne l’opportunité de :
- Distinguer les zones réellement saturées des zones encore sous-équipées
- Sécuriser la discussion avec un comité d’investissement ou une direction régionale
Partie 5 - Prioriser et mailler un réseau sans cannibalisation
Pour un grand compte qui pilote plusieurs dizaines ou centaines de points de vente, l’enjeu dépasse l’implantation isolée. Il s’agit de mailler un territoire sans qu’un nouveau site ou qu’un nouveau drive ne vienne éroder le chiffre d’affaires d’un magasin existant du même réseau.
Un scoring de potentiel permet de hiérarchiser un plan d’ouverture ou de transfert pluriannuel plutôt que d’avancer site par site. Il combine plusieurs indicateurs :
- La démographie
- Le pouvoir d’achat
- La concurrence externe
- La concurrence interne
Ce travail n’est jamais figé : les rachats et les recompositions de parc observés en 2025 montrent à quelle vitesse un maillage local peut être bouleversé. Suivre l’évolution de la performance et de la couverture du réseau, dans la durée et en temps réel, devient alors aussi déterminant que le choix initial d’implantation, en particulier pour les grands comptes qui pilotent un réseau en tant qu’entreprise en réseau.
Conclusion — Retail alimentaire : transformer un marché saturé en avantage concurrentiel
Le retail alimentaire est un marché large, déjà largement équipé, où l’impréparation n’a plus sa place. Chaque décision d’implantation, de transfert ou d’ouverture de drive doit s’appuyer sur une lecture précise du territoire :
- Une zone de chalandise fidèle à la réalité des flux
- Une cartographie de la concurrence qui intègre tous les formats et tous les canaux
- Un croisement systématique avec les données internes de l’enseigne
Cette combinaison permet au géomarketing de transformer un marché saturé en territoire d’opportunités mesurables plutôt qu’en simple champ de bataille commercial.
Foire aux Questions
Comment définir la zone de chalandise d'un supermarché ?
La zone de chalandise d’un supermarché se trace en croisant l’accessibilité du site (temps de trajet, transports), les données socio-démographiques du bassin de vie et, idéalement, les données internes de l’enseigne (codes postaux en caisse, cartes de fidélité).
Quelles données mobiliser pour une étude d'implantation en grande distribution ?
Les données clés pour une étude d’implantation sont la démographie et le pouvoir d’achat locaux, le parc concurrent tous formats et canaux confondus, l’accessibilité du site et les données internes de vente ou de fidélité. Ce croisement permet de comparer plusieurs sites candidats.
Comment cartographier la concurrence dans la grande distribution alimentaire ?
Pour cartographier la concurrence dans la grande distribution alimentaire, il faut dépasser le seul recensement des enseignes du même format pour intégrer la concurrence de format (hypermarché contre proximité) et de canal (drive, e-commerce alimentaire). Un mapping concurrentiel distingue les zones saturées des zones sous-équipées.
Le géomarketing aide-t-il à choisir entre plusieurs formats de magasin ?
Oui, le géomarketing aide à choisir entre plusieurs formats de magasin en croisant la densité et le profil de la cible locale avec les caractéristiques de chaque format (hypermarché, supermarché, proximité, drive). Il devient possible d’identifier le format le plus adapté à un territoire donné plutôt que d’appliquer un modèle unique.