
Fanny Douché
Introduction
Le parc solaire français a franchi le cap des 33 GW de puissance installée fin mars 2026, contre 25,3 GW un an plus tôt — une croissance qui attire de nombreux porteurs de projets. Mais ce marché reste jeune et volatil : le nombre d’installations raccordées a chuté de 43% au premier trimestre 2026, le tarif de rachat résidentiel a été abaissé et plusieurs installateurs reconnus ont été placés en redressement judiciaire.
Pour un installateur, un franchiseur ou un investisseur, la question n’est plus seulement de savoir où le potentiel solaire est le plus fort mais là où la demande, la réglementation et la solidité du projet se rencontrent. Le géomarketing appliqué au photovoltaïque sécurise cette décision, de l’étude de zone jusqu’au maillage d’un réseau d’installateurs.
Partie 1 - Un marché photovoltaïque en forte croissance mais à la solidité inégale
Le solaire résidentiel et professionnel affiche des signaux contrastés. D’un côté, la puissance installée progresse : au premier trimestre 2026, 1 495 MW ont été raccordés au réseau, portant le parc national à 33 GW, dont 32,1 GW en France continentale.
De l’autre, la structure du marché change rapidement de nature :
- Les installations de moins de 9 kWc (particuliers, petites toitures) représentent 74% des nouveaux raccordements du trimestre mais seulement 7% de la puissance installée
- Les projets de plus de 500 kWc, portés par des entreprises et collectivités, ne comptent que pour 0,3% des raccordements mais 30% de la puissance nouvelle
- Le nombre total d’installations raccordées a reculé de 43% au premier trimestre 2026 par rapport à la même période en 2025 (31 565 contre 55 147) et les projets résidentiels en autoconsommation ont presque été divisés par deux
Cette bascule s’accompagne d’une instabilité réglementaire qui pèse sur les installateurs : le tarif de rachat résidentiel vient d’être abaissé à 1,1 centime d’euro par kWh, voire à zéro lorsque les prix de gros basculent en territoire négatif.
Cette fragilité s’est déjà traduite sur le terrain : après avoir supprimé 149 postes en 2024, l’installateur alsacien France Solar — 109 salariés, 42 millions d’euros de chiffre d’affaires — a été placé en redressement judiciaire en 2025. Pour un investisseur ou un franchiseur, cette réalité impose une vigilance accrue avant d’ouvrir une nouvelle zone ou de nouer un partenariat.
Partie 2 - Étudier le potentiel photovoltaïque d'une zone avant de s'implanter
Avant d’ouvrir une agence commerciale ou de cibler une zone de prospection, un installateur ou un réseau doit mesurer le potentiel réel du territoire. La demande en photovoltaïque dépend d’abord du profil du bâti mais aussi d’un contexte réglementaire propre à chaque parcelle.
Quelles données croiser pour une étude de zone photovoltaïque ?
Une étude de marché géolocalisée permet de croiser sur une même zone :
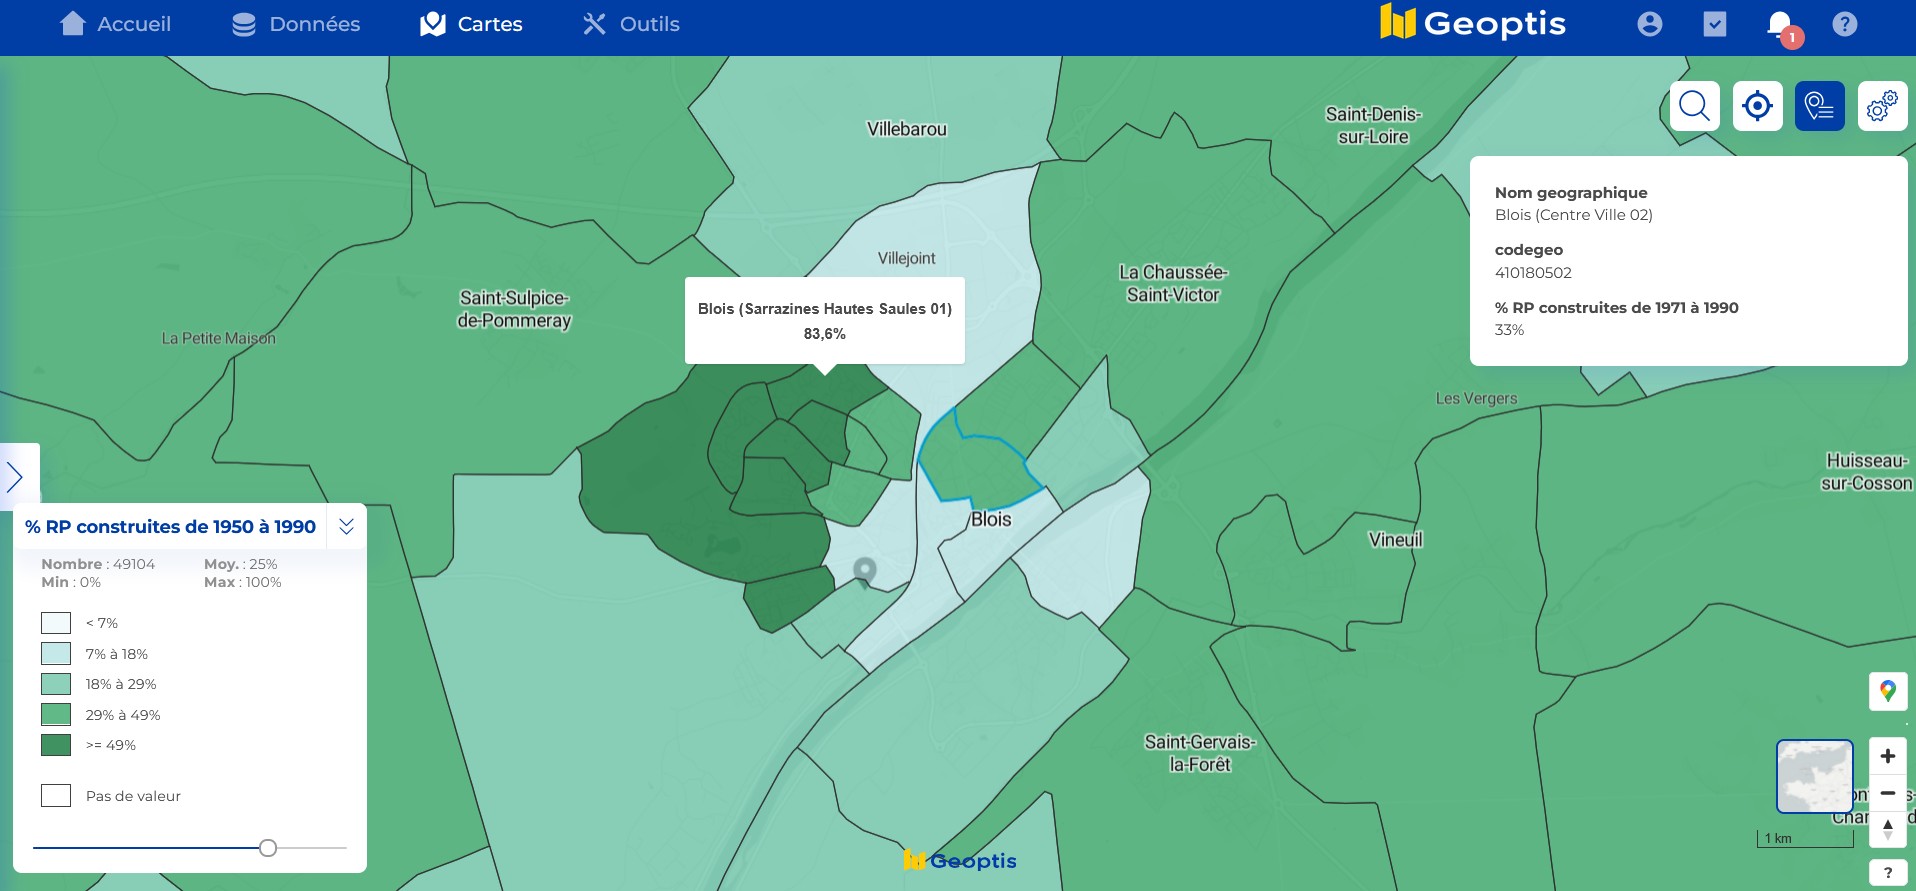
- Le type d’habitat et son ancienneté : une maison individuelle à toiture inclinée n’a pas le même potentiel qu’un immeuble collectif ou un hangar agricole
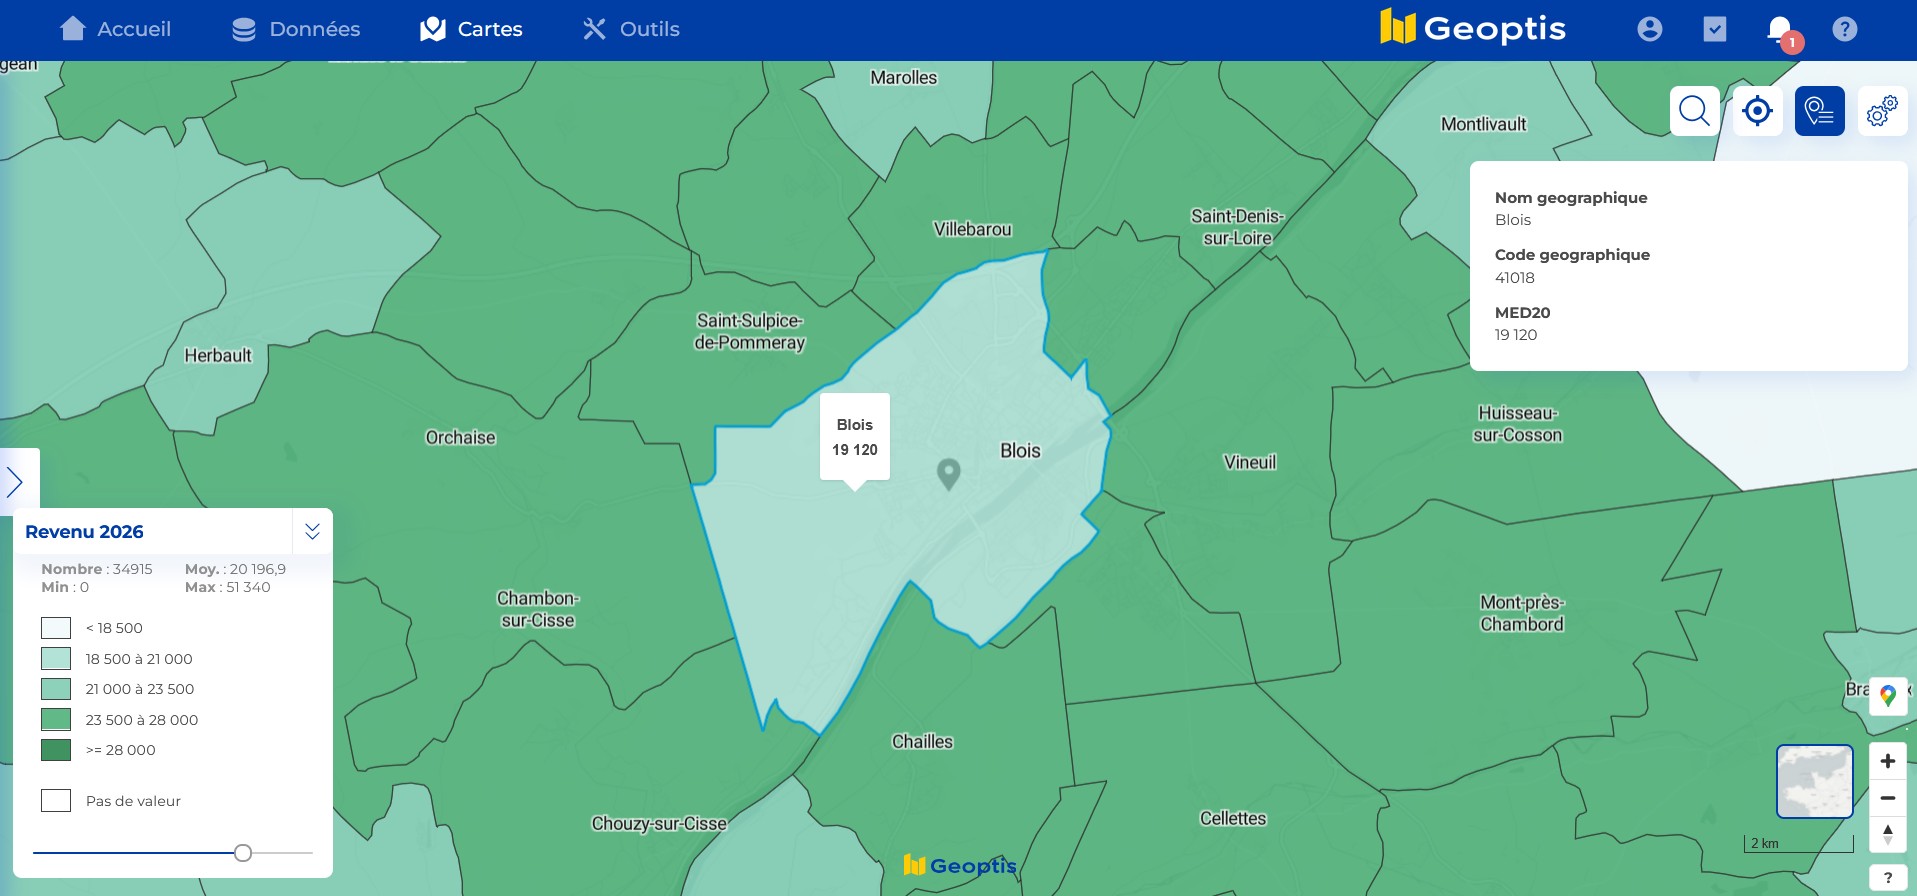
- Le revenu médian des foyers, qui conditionne la capacité à financer une installation malgré les aides existantes
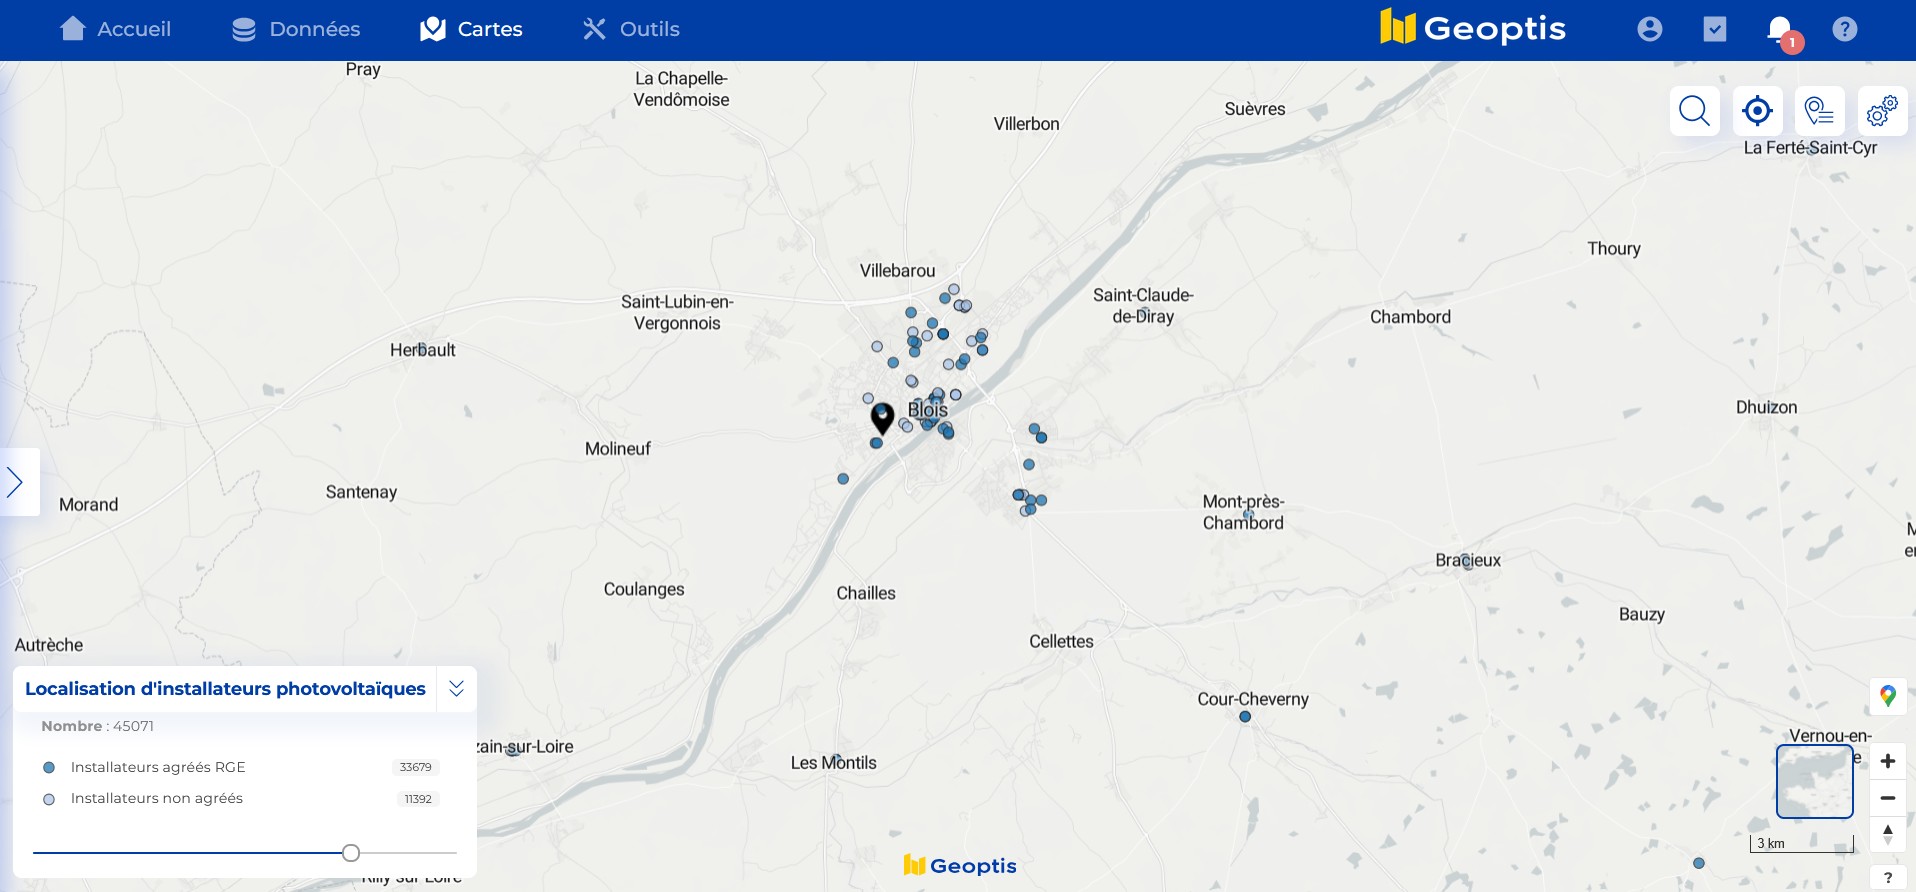
- La concurrence déjà installée, identifiable via les qualifications RGE (« Reconnu Garant pour l’Environnement ») et la base SIRENE
- L’accessibilité du site pour les équipes de pose et de maintenance
Cette lecture croisée révèle des disparités fortes entre territoires :
- Les régions Nouvelle-Aquitaine, Occitanie et Auvergne-Rhône-Alpes concentrent à elles seules la moitié de la puissance photovoltaïque nationale
- Fin 2024, la Gironde et les Landes affichaient la plus forte puissance installée par département (1,1 GW chacun), suivies des Bouches-du-Rhône (0,8 GW)
Identifier les bâtiments et parkings soumis à l’obligation de solarisation
Au-delà du résidentiel, la loi relative à l’accélération de la production d’énergies renouvelables (loi APER) crée un gisement commercial identifiable par la donnée : son article 40 impose des ombrières produisant des énergies renouvelables sur au moins la moitié de la superficie des parcs de stationnement extérieurs de plus de 1 500 m², avec des échéances allant jusqu’en 2026 ou 2028 selon le mode de gestion du parc.
Une cartographie des parkings commerciaux, industriels ou logistiques dépassant ce seuil permet de prioriser les actions commerciales vers des cibles réglementairement contraintes, donc structurellement acheteuses.
Partie 3 - Développer et mailler un réseau d'installateurs solaires sans cannibalisation
Pour un franchiseur ou un groupe qui structure un réseau d’agences et de points de vente, l’enjeu dépasse l’ouverture isolée. Chaque implantation doit élargir la couverture commerciale sans que deux agences ne se disputent le même bassin de prospects : dans d’autres secteurs de franchise, un réseau trop dense peut faire chuter le chiffre d’affaires d’un site de 30 %.
Sectoriser sa force commerciale et ses équipes techniques
Le secteur du photovoltaïque combine 2 phases :
- Une phase commerciale : prospection, devis, visite technique
- Une phase d’installation mobilisant des poseurs qualifiés RGE
Une sectorisation de la force de vente permet de concentrer les ressources sur les zones à fort potentiel plutôt que de disperser les tournées. Cette sectorisation doit se baser sur :
- La densité de prospects
- Le temps de trajet
- La charge de travail des équipes de pose
Éviter la cannibalisation entre agences ou franchisés
L’analyse des zones de chalandise et des recouvrements entre les agences donne l’opportunité :
- De délimiter des zones d’exclusivité claires avant d’attribuer un territoire à un franchisé
- De comparer plusieurs communes candidates selon des critères homogènes de potentiel et de concurrence
- De prioriser un plan d’ouverture
Partie 4 - Réglementation photovoltaïque : un paramètre à intégrer dès l'implantation
Le cadre réglementaire du photovoltaïque conditionne directement la faisabilité d’un projet, et donc la pertinence d’une zone d’implantation. Toute pose de panneaux solaires modifie l’aspect extérieur d’un bâtiment ou occupe un terrain : elle est donc soumise à une autorisation d’urbanisme.
Selon la puissance et la hauteur de l’installation, une simple déclaration préalable de travaux ou un permis de construire peut être exigée, avec des règles renforcées en secteur protégé — un paramètre qui varie commune par commune.
Par ailleurs, pour que les clients bénéficient des aides à l’autoconsommation, l’installateur doit détenir la qualification RGE QualiPV, délivrée par Qualit’EnR pour 4 ans avec un suivi annuel obligatoire.
Une carte des installateurs qualifiés RGE sur une zone révèle à la fois :
- L’intensité concurrentielle
- Le sérieux des acteurs en place
Enfin, les obligations de solarisation de la loi APER créent une demande contrainte par un calendrier légal plutôt que par la seule conviction écologique du client. C’est un argumentaire commercial daté et vérifiable une fois croisé avec la cartographie du territoire.
Partie 5 - Sécuriser un cycle de vente grâce à la donnée territoriale
Un projet photovoltaïque passe par plusieurs étapes qui durent plusieurs mois, entre :
- Le premier contact
- L’étude technique
- Le financement
- La mise en service
C’est un cycle long qui est exposé à un retournement de marché ou à la défaillance d’un partenaire en cours de route. Un dossier territorial chiffré — potentiel de la zone, calendrier réglementaire, cartographie de la concurrence qualifiée RGE — rassure les deux parties :
- Il montre au client professionnel que l’obligation qui le concerne est bien identifiée
- Il permet à l’installateur de prioriser les prospects où l’investissement a le plus de chances d’aboutir
Cette rigueur ne supprime pas la volatilité du marché. Cependant, elle réduit la part d’incertitude que la donnée territoriale peut objectiver.
Conclusion — Secteur photovoltaïque : s’installer là où la demande et la stabilité se rencontrent
Le marché photovoltaïque conjugue une croissance réelle et une volatilité qui a plusieurs raisons :
- Une instabilité tarifaire
- Un calendrier réglementaire mouvant
- Des défaillances d’acteurs pourtant établis
Choisir une zone d’implantation, mailler un réseau d’installateurs ou cibler les parkings soumis à l’obligation de solarisation ne peut plus reposer sur la seule intuition commerciale. Geoptis accompagne les installateurs, les franchiseurs et les réseaux du secteur solaire pour transformer ces données en :
- Étude de zone photovoltaïque potentielle
- Sectorisation commerciale et technique
- Cartographie de la concurrence qualifiée RGE
- Élaboration d’un plan d’ouverture
L’objectif est de s’implanter là où la demande, la réglementation et la stabilité du projet se rencontrent réellement.
Foire aux Questions
Le marché photovoltaïque est-il fiable pour investir en 2026 ?
Le marché progresse en puissance installée mais reste marqué par des baisses de tarifs fréquentes et plusieurs défaillances d’installateurs ces dernières années. Une vérification de la solidité financière des partenaires et une étude de zone documentée réduisent ce risque avant tout engagement.
Quelles autorisations sont nécessaires avant d'installer des panneaux photovoltaïques ?
Selon la puissance et la hauteur de l’installation, une déclaration préalable de travaux ou un permis de construire doit être déposé en mairie, avec des règles renforcées en secteur protégé. L’installateur doit par ailleurs être qualifié RGE QualiPV pour que le client puisse bénéficier des aides à l’autoconsommation.
Comment le géomarketing aide-t-il à éviter la cannibalisation entre agences d'un réseau solaire ?
Le géomarketing aide à éviter la cannibalisation entre agences en mesurant les recouvrements entre zones de chalandise avant d’attribuer un territoire à un franchisé ou d’ouvrir une nouvelle agence. Cette analyse permet de délimiter des zones d’exclusivité claires et de prioriser les ouvertures selon le potentiel réellement disponible.
Comment repérer les parkings et bâtiments soumis à l'obligation de solarisation ?
La loi APER impose des ombrières photovoltaïques sur les parkings extérieurs de plus de 1 500 m², avec des échéances qui s’étalent jusqu’en 2026 ou 2028 selon le type de gestion du parc. Une cartographie croisant surface des parcs de stationnement et statut réglementaire permet de cibler ces prospects par le calendrier légal.